التقييمات
قيّم أصولك أو محفظتك العقارية، وحدد الفرص السوقية في كل مرحلة، من الاستحواذ والحسابات إلى التمويل واتخاذ القرار.
تلبيـة احتياجـاتك
اكتشف الأسواق والأصول العقارية بوضوح من خلال خبرة أكثر من 2,200 متخصص في الاستشارات حول القيمة والمخاطر عبر أكثر من 35 دولة.
احصل على قيم سوقية دقيقة وسريعة مع رؤى شاملة لجميع القطاعات العقارية الأساسية، مدعومة ببيانات من أصول بقيمة ٣.٦ تريليون دولار سنويًا.
يمكن لأخصائيينا مساعدتك في تحقيق التوازن بين أنشطتك ومتطلبات الاستدامة، بدءاً من دمج الاستدامة في عمليات التدقيق الشامل وحتى قياس المخاطر المناخية لمحفظتك.
استكشف عروضاً مشابهة
اجمع خدمات الاستشارات المالية مع المعرفة الفريدة والتقنية المتقدمة لتحقيق نتائج أفضل.
خدمات التحقق من سلامة الأصول العقارية
خدماتنا للتحقق من سلامة العقارات التجارية تجمع بين معرفة القطاع والتقنية المتقدمة لحماية استثماراتك.
القيمة والمخاطر
احصل على رؤى فورية حول تقييم العقارات وإدارة مخاطر الأصول، ما يساعدك في تقييم وتحسين محفظتك في سوق دائم التغير.
الأسئلة الشائعة حول الاستشارات التقييمية
يوفر التقييم العقاري المستقل من جهة خارجية مستوى عالياً من الحيادية، والشفافية المنهجية، وقابلية الاعتماد أمام الجهات الرقابية والمراجعين، وهي عناصر يصعب تحقيقها من خلال التقييمات الداخلية أو التقديرات غير الرسمية. وقد يؤدي الاعتماد على تقييمات غير مستقلة إلى تعريض المؤسسة لمجموعة من المخاطر المالية والتنظيمية والاستثمارية.
وتشمل أبرز هذه المخاطر ما يلي:
- مخاطر إعداد التقارير المالية: تتطلب المعايير المحاسبية الدولية، بما في ذلك المعايير الدولية لإعداد التقارير المالية (IFRS) ومبادئ المحاسبة المقبولة عموماً في الولايات المتحدة (GAAP)، قياس القيمة العادلة للأصول العقارية المدرجة في القوائم المالية عند الاقتضاء. وقد يؤدي الاعتماد على تقييم داخلي غير قابل للتحقق أو الدفاع عنه أمام المراجعين الخارجيين إلى إعادة إصدار القوائم المالية، أو تسجيل انخفاضات في قيمة الأصول، أو الخضوع لمراجعات وإجراءات رقابية.
- مخاطر التسعير غير الدقيق في الصفقات :قد يؤدي غياب التقييم المستقل إلى تسعير الأصول بأقل أو أعلى من قيمتها السوقية، أو قبول مقابل غير عادل في عمليات الاندماج والاستحواذ، أو اتخاذ قرارات استثمارية تستند إلى افتراضات غير مدعومة بالأدلة. ويزداد هذا الخطر في ظل تفاوت مستوى المعلومات المتاحة بين أطراف الصفقة العقارية.
- الامتثال لمتطلبات التمويل والاتفاقيات التعاقدية: تشترط العديد من اتفاقيات التمويل العقاري إجراء تقييمات مستقلة بصورة دورية للتحقق من قيمة الضمانات العقارية، ومراقبة نسب القرض إلى قيمة الأصل (Loan-to-Value Ratio). وقد يؤدي عدم الالتزام بهذه المتطلبات إلى تفعيل بنود الإخلال بالاتفاقيات التمويلية أو المطالبة بالسداد المبكر للقروض.
- مخاطر الحوكمة والمسؤولية الائتمانية: بالنسبة للصناديق العقارية المتداولة (REITs)، وصناديق التقاعد، وشركات التأمين، وغيرها من الجهات التي تتحمل مسؤولية ائتمانية تجاه المستثمرين، فإن الاعتماد على تقييم لا يمكن الدفاع عنه بصورة مستقلة قد يعرّض أعضاء مجالس الإدارة ومديري الصناديق للمساءلة القانونية والتنظيمية.
ويقدم فريق Value and Risk Advisory في JLL خدمات تقييم مستقلة تغطي جميع فئات الأصول العقارية التجارية، من خلال أكثر من 2,500 متخصص يعملون في 35 دولة. ويحمل خبراء التقييم في JLL مؤهلات مهنية معتمدة، مثل MAI وMRICS وغيرها من الاعتمادات المعترف بها في الأسواق التي يعملون فيها، مع الالتزام بتطبيق المعايير الدولية للتقييم (International Valuation Standards - IVS) والمعايير المهنية الموحدة لممارسة التقييم (USPAP) في جميع أعمال التقييم، بما يعزز موثوقية النتائج وقابليتها للاعتماد من قبل المستثمرين، وجهات التمويل، والمراجعين، والجهات التنظيمية.
تُعد الاستدامة ومخاطر المناخ من العوامل المؤثرة في القيمة السوقية للأصول العقارية، ولذلك تدمجها JLL بصورة مباشرة ضمن منهجية التقييم العقاري، باعتبارها متغيرات تؤثر في التسعير، وتساعد على قياس أثر العلاوة السعرية للأصول المستدامة (Green Premium)، والخصم السعري للأصول الأقل كفاءة بيئياً (Brown Discount)، إضافة إلى المخاطر المرتبطة بمرحلة التحول نحو اقتصاد منخفض الانبعاثات.
وتؤكد أبحاث JLL أن المباني ذات الكفاءة العالية في استهلاك الطاقة والانبعاثات المنخفضة تحقق عوائد إيجارية وقيم سوقية أعلى، في حين تواجه الأصول غير المتوافقة مع متطلبات كفاءة الطاقة مخاطر متزايدة تتمثل في انخفاض جاذبيتها للمستثمرين وتسارع تقادمها الاقتصادي.
وتعتمد منهجية JLL في دمج الاستدامة ضمن أعمال التقييم على أربعة محاور رئيسية:
- تقييم العلاوة السعرية للأصول المستدامة: تقيّم JLL أثر الشهادات البيئية، مثل LEED وBREEAM وNABERS وغيرها من الشهادات المماثلة، على قيمة الأصل العقاري، استناداً إلى بيانات الصفقات الفعلية في السوق. كما تأخذ في الاعتبار التأثير المتوقع لمتطلبات كفاءة الطاقة المستقبلية، وأنظمة الإفصاح الإلزامية، وانعكاسها على الأسعار مع اقتراب مواعيد تطبيقها.
- قياس الخصم السعري للأصول غير المتوافقة: إذا كان الأصل العقاري لا يفي بالمعايير الحالية أو المستقبلية لكفاءة الطاقة، يقوم خبراء مخاطر المناخ في JLL بتقدير أثر ذلك على قيمة الأصل أو المحفظة، من خلال احتساب الزيادة المتوقعة في الإنفاق الرأسمالي اللازم للتحديث، واحتمالات فقدان المستأجرين، وتراجع عدد المستثمرين الراغبين في الاستحواذ على هذا النوع من الأصول.
- نمذجة المخاطر المناخية المادية: يقدم فريق Risk Advisory في JLL تحليلات متخصصة لقياس تأثير المخاطر المناخية، مثل الفيضانات، وارتفاع درجات الحرارة، وارتفاع مستوى سطح البحر، وحرائق الغابات، مع تقدير أثرها المتوقع في تكاليف التأمين وقيمة الأصل على مدى زمني يتراوح بين 10 و30 عاماً.
- نمذجة التدفقات النقدية المرتبطة بإزالة الكربون: في المشروعات ذات الطبيعة المعقدة، تطور JLL نماذج مالية تأخذ في الاعتبار تكاليف خفض الانبعاثات الكربونية، والتغيرات المتوقعة في تكاليف الطاقة، وتحولات الطلب من قبل الشاغلين، بما يوفر رؤية أكثر شمولاً للقيمة المستقبلية للأصل.
مثال تطبيقي:
طور فريقRisk Advisory في JLL نموذجاً متقدماً للتدفقات النقدية شمل 132 عنصراً مالياً مستقلاً لتقييم محفظة عقارية أوروبية تضم 80 أصلاً عقارياً مملوكة لإحدى شركات التأمين العالمية، موزعة على خمس دول. وقد مكّن هذا النموذج من قياس الأثر المالي لاستراتيجيات إزالة الكربون مقارنةً بسيناريو استمرار الممارسات الحالية، بما وفر أساساً علمياً لدعم القرارات الاستثمارية وإدارة المخاطر على مستوى المحفظة.
تعتمد JLL على منصة متكاملة لأسواق رأس المال، تتيح لفريق Value and Risk Advisory العمل بصورة مترابطة مع فرق Investment Sales، وDebt Advisory، وInvestment Banking، وفرق الأبحاث، من خلال مشاركة البيانات، والمعلومات السوقية، والخبرات بصورة آنية. ويضمن هذا النهج حصول العملاء على استشارات متكاملة تستند إلى رؤية موحدة، بدلاً من تقارير منفصلة صادرة عن جهات مختلفة.
وبالنسبة للمستثمرين والمطورين الذين يديرون معاملات معقدة، تتمثل القيمة المضافة في أن عملية التقييم تستفيد من المعلومات السوقية المباشرة الصادرة عن مختلف فرق JLL، وفي الوقت نفسه تدعم هذه المعلومات القرارات الاستثمارية والتمويلية المرتبطة بالصفقة.
ويشمل هذا التكامل ما يلي:
- التكامل مع خدمات مبيعات الاستثمارات: قبل طرح الأصل العقاري في السوق، يتبادل خبراء التقييم في JLL بيانات الصفقات المماثلة والتوصيات المتعلقة بالتسعير مع فريق مبيعات الاستثمارات، بما يضمن أن يكون النطاق السعري المعروض للمستثمرين مستنداً إلى الأدلة السوقية نفسها التي بُني عليها التقييم. ويسهم ذلك في تقليل احتمالية إعادة التفاوض على السعر بعد تقديم العروض.
- التنسيق مع خدمات الاستشارات التمويلية (Debt Advisory): في المشروعات التي تتطلب التقييم والحصول على التمويل في الوقت ذاته، توفر JLL تقارير تقييم متوافقة مع متطلبات جهات التمويل، بما يلبي احتياجات فريق Debt Advisory، ويجنب العميل الحاجة إلى التعاقد مع جهات تقييم مستقلة، ويُسهم في تسريع الإجراءات وتحسين كفاءة التنفيذ.
- الاستفادة من فرق الأبحاث: يعتمد خبراء التقييم في JLL على الدراسات والتحليلات التي يعدها أكثر من 550 متخصصاً في الأبحاث حول العالم، والتي تشمل توقعات أداء القطاعات العقارية، ومؤشرات معدلات العائد (Cap Rates)، وتحليلات العرض والطلب، بما يضمن أن تستند افتراضات التقييم إلى أحدث البيانات والتحليلات السوقية، وليس فقط إلى المعلومات المتاحة للعامة.
- دعم دراسات الجدوى والتطوير العقاري: بالنسبة للمطورين الذين يدرسون فرص الاستحواذ على الأراضي أو إعادة تطوير الأصول، تقدم JLL آراء تقديرية للقيمة السوقية المستقبلية، وتقييمات للأصول بعد اكتمال تطويرها (As-Completed Valuations)، ودراسات جدوى متكاملة تجمع بين مؤشرات تكاليف الإنشاء، وتوقعات امتصاص السوق، وأوضاع أسواق رأس المال الحالية، بما يدعم اتخاذ قرارات استثمارية أكثر دقة.
ومن خلال هذا النموذج المتكامل، توفر JLL للعملاء منظومة استشارية موحدة تجمع بين التقييم، والتمويل، والاستثمار، والأبحاث، بما يضمن اتساق التحليلات، وتسريع تنفيذ المعاملات، وتحسين جودة القرارات الاستثمارية في مختلف مراحل دورة حياة الأصل العقاري.
تستغرق عملية تقييم أصل عقاري تجاري واحد لدى JLL عادةً من أسبوعين إلى أربعة أسابيع من تاريخ بدء التكليف وحتى تسليم التقرير النهائي. أما المحافظ العقارية، أو الأصول ذات الطبيعة المعقدة، أو المهام التي تتطلب أبحاثاً سوقية موسعة، فقد تستغرق من أربعة إلى ثمانية أسابيع. كما توفر JLL خدمات إنجاز عاجلة للحالات التي ترتبط بمواعيد نهائية للتمويل أو إتمام الصفقات.
وتختلف المدة الزمنية بحسب طبيعة الأصل العقاري، ونطاق العمل، والسوق المستهدف، ومدى توافر البيانات المطلوبة، وذلك على النحو الآتي:
- التقييم القياسي -أصل عقاري واحد: يستغرق عادةً من أسبوعين إلى أربعة أسابيع بالنسبة للأصول المؤسسية التي تتوافر لها بيانات سوقية ومقارَنات مناسبة. وتشمل هذه الفترة معاينة العقار، وإجراء الدراسات السوقية، وتحليل البيانات، وإعداد التقرير النهائي.
- الأصول المعقدة أو المتخصصة: تستغرق عادةً من أربعة إلى ستة أسابيع، وتشمل مراكز البيانات، ومنشآت علوم الحياة، والمشروعات متعددة الاستخدامات الكبيرة، أو الأصول التي تتضمن هياكل تأجير معقدة، حيث تتطلب هذه الحالات تحليلات متخصصة وجمع بيانات إضافية.
- برامج تقييم المحافظ العقارية: تُنفذ وفق جدول زمني مرحلي يتم الاتفاق عليه مع العميل، بحيث تُسلَّم التقارير على دفعات منتظمة، بما يتوافق مع متطلبات التقارير الدورية للصناديق الاستثمارية أو الالتزامات التنظيمية.
- المهام العاجلة: في الحالات المرتبطة بإغلاق عمليات التمويل، أو المواعيد النهائية للعقود، أو القضايا القانونية، يمكن لـ JLL إعطاء أولوية للتقييمات وتسريع إنجازها، على أن يتم الاتفاق على نطاق العمل والجدول الزمني عند بدء التكليف.
ويُعد عدم اكتمال البيانات أو صعوبة الحصول عليها من أكثر الأسباب شيوعاً لتأخر إنجاز أعمال التقييم. ولذلك، تزود JLL العميل منذ بداية المشروع بقائمة موحدة بالوثائق والبيانات المطلوبة للمساعدة في استكمال المعلومات في وقت مبكر وتقليل احتمالية التأخير.
وتبدأ مدة الإنجاز المتفق عليها بعد استلام جميع البيانات والوثائق اللازمة بصورة مكتملة، بما يضمن تنفيذ عملية التقييم وفق أعلى معايير الجودة والدقة.
نعم، تمتلك JLL منصة عالمية للتقييم العقاري صُممت لإدارة برامج تقييم المحافظ العقارية متعددة المناطق الجغرافية بصورة متزامنة، من خلال فرق تقييم محلية تعمل في 35 دولة، وفق منهجية موحدة، وإدارة مركزية للعلاقة مع العميل، وتقارير موحدة على مستوى المحفظة.
ويتطلب تنفيذ برامج تقييم المحافظ العقارية متعددة الأسواق أربع قدرات رئيسية، توفرها JLL على النحو التالي:
- خبرة محلية مدعومة بمنصة عالمية: يُقيَّم كل أصل عقاري بواسطة خبراء التقييم المحليين في JLL، ممن يمتلكون معرفة مباشرة بالسوق الفرعي الذي يقع فيه الأصل، والمتطلبات التنظيمية المحلية، واتجاهات السوق، وعلاقاتهم مع المشاركين الرئيسيين فيه، بدلاً من الاعتماد على قواعد بيانات عامة أو تقييمات تُجرى عن بُعد.
- منهجية تقييم موحدة: تطبق JLL إطاراً موحداً للتقييم وافتراضات متسقة عبر جميع الأصول ضمن المحفظة، بما يضمن إمكانية مقارنة النتائج بين الأسواق المختلفة على أسس منهجية موحدة، وهو ما يُعد متطلباً أساسياً لأغراض إعداد التقارير المالية وتحليل أداء المحافظ العقارية.
- تنسيق وإدارة مركزية: يتولى مدير مشروع أول مسؤولية تنسيق جميع أعمال التقييم عبر مختلف الدول، ومتابعة الجداول الزمنية، والإشراف على جودة التنفيذ، وإعداد التقارير الموحدة للمحفظة، بما يوفر للعميل نقطة اتصال واحدة بدلاً من إدارة علاقات منفصلة مع فرق إقليمية متعددة.
- إعداد التقارير متعددة العملات: لأغراض إعداد القوائم المالية الموحدة، تقدم JLL تقارير التقييم بالعملة المحلية لكل أصل، مع تطبيق أسعار الصرف المتفق عليها، كما يمكنها إعداد تقارير مجمعة للمحفظة بأي عملة يحددها العميل لأغراض التقارير المالية أو الاستثمارية.
وقد نفذت JLL أعمال تقييم عقاري في 35 دولة خلال أحدث سنة مالية، فيما تمتد عملياتها المحلية إلى أكثر من 80 دولة حول العالم، مما يتيح لها إدارة برامج التقييم متعددة الأسواق وفق معايير موحدة، مع الجمع بين الخبرة المحلية والتنسيق العالمي، بما يلبي احتياجات المؤسسات التي تمتلك محافظ عقارية دولية.
قابل خبراء التقييمات لدينا
تعرف أكثر على كيف يمكن لخبرائنا دعمك في جميع مراحل دورة حياة العقار.
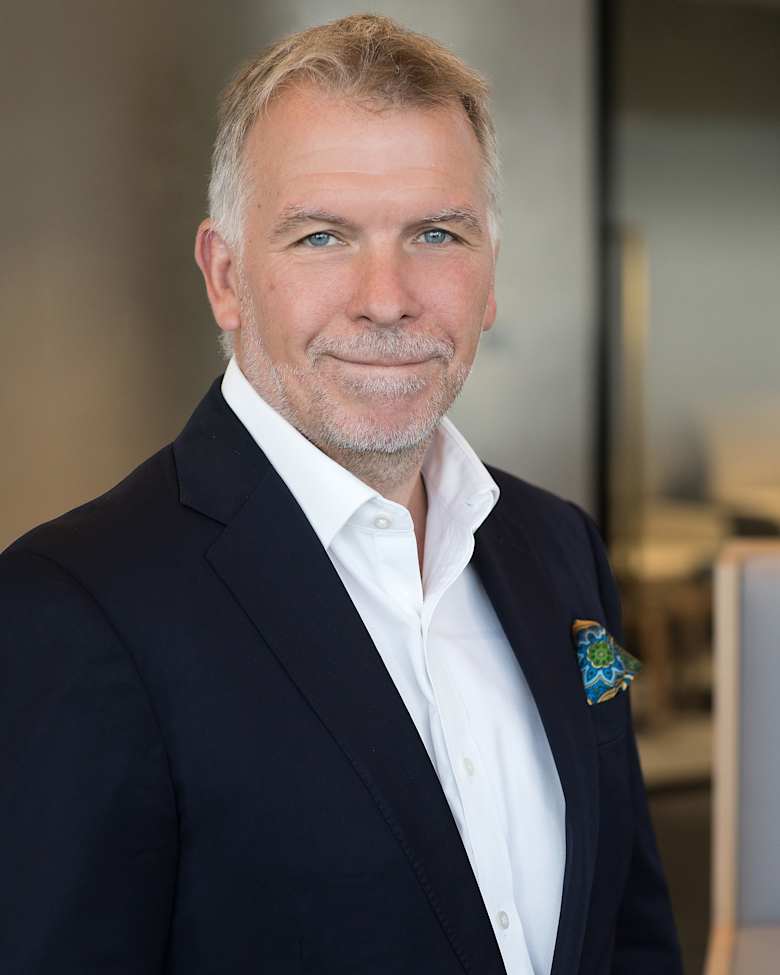
Timothy Millard
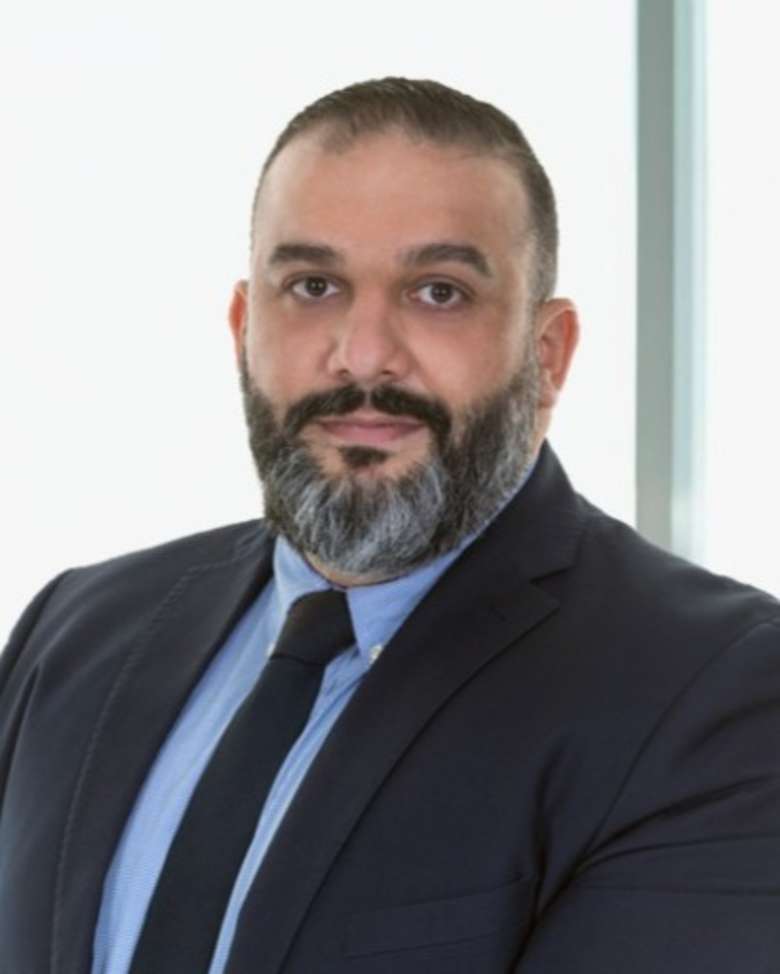
George Cavalli
تواصل معنا حول خدمات التقييمات
استفيد من خبرتنا المحلية لتحويل تحدياتك العقارية إلى فرص استراتيجية، وتعزيز محفظتك لتحقيق قيمة وأداء أفضل.