ملخص وتحليل لأوضاع سوق العقارات المكتبية الحالية في المملكة العربية السعودية
١٨ نوفمبر ٢٠٢٦
رؤية
١٨ نوفمبر ٢٠٢٦
ديناميكيات سوق المكاتب في المملكة العربية السعودية، الربع الثالث 2026
Categories:
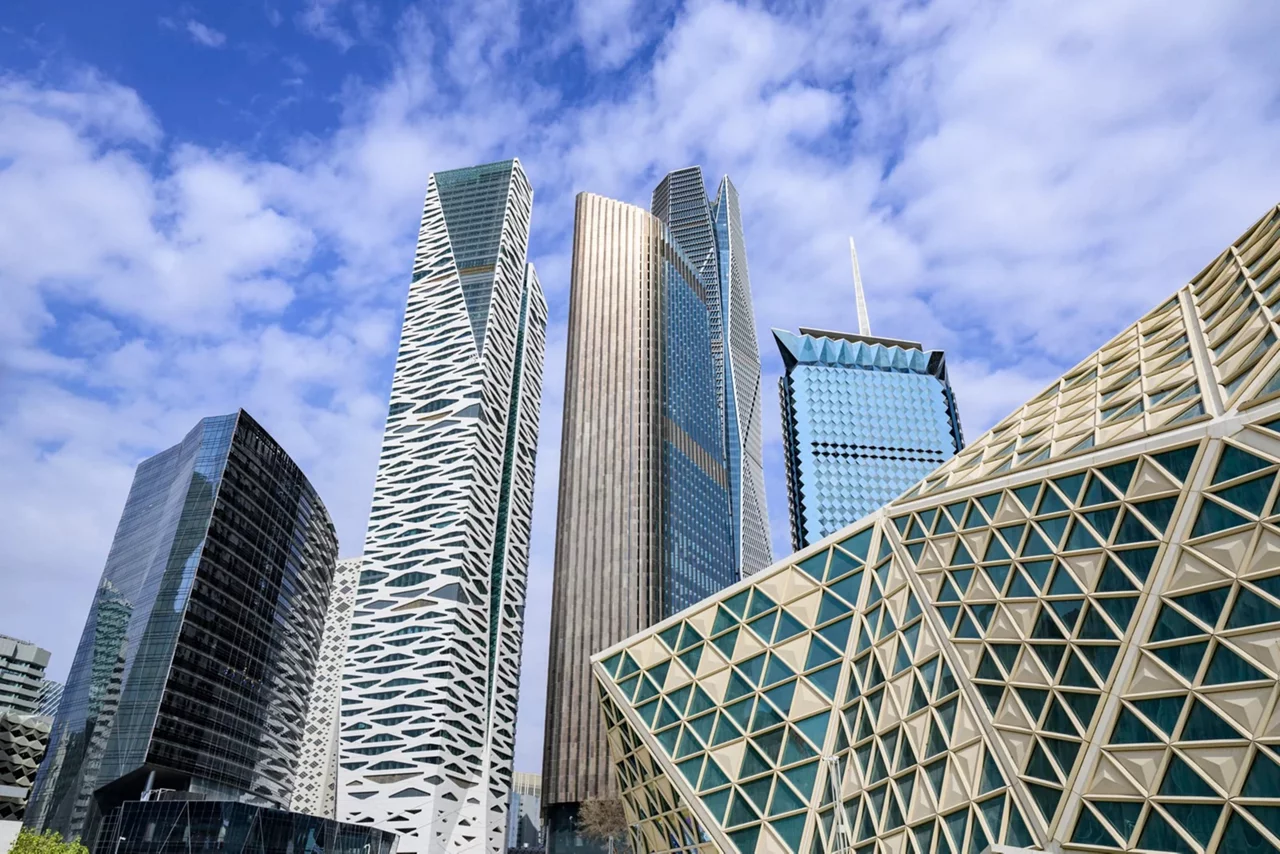
مع نمو المعروض من المساحات المكتبية، يتجه المستأجرون إلى البحث عن شروط تعاقدية أكثر ملاءمة، في حين يستجيب المُلّاك من خلال تقديم حوافز تأجيرية، ومساحات مكتبية مجهزة وجاهزة للاستخدام، وخيارات أكثر مرونة في شروط الإيجار، بدلًا من خفض الأسعار الإيجارية المعلنة. كما تسهم توجهات الشركات نحو ضبط التكاليف في زيادة الطلب على هياكل الإيجار المرنة والمكاتب المجهزة بالخدمات.
ومن المتوقع أن تحافظ المباني المكتبية الحديثة، الواقعة في مواقع استراتيجية، والتي توفر مرافق متكاملة وتصميمات داخلية ذات كفاءة عالية، على مكانة تنافسية أفضل نسبيًا. وفي المقابل، قد تحتاج المباني الأقدم إلى الاستثمار في أعمال التجديد وتطوير المرافق وتقديم خيارات تأجيرية أكثر تنافسية للحفاظ على مستأجريها.
وفي الرياض، أسهمت أنظمة تثبيت الإيجارات في توجه الشركات إلى تجديد عقودها وفق الأسعار الإيجارية الحالية، مع تمكن نسبة محدودة فقط من المُلّاك من تحقيق زيادات إيجارية. وفي المنطقة الحضرية للدمام (DMA)، أسهمت الاستثمارات في المشروعات الجديدة، بما فيها المنطقة المحيطة باستاد أرامكو، في تعزيز الطلب على المساحات المكتبية من قبل الشركات العاملة في تقديم الخدمات لهذه المشروعات.
وارتفعت نسبة الشواغر في المساحات المكتبية الرئيسية في الرياض إلى 16.3%، بالتزامن مع اكتمال تسليم معروض جديد. وفي جدة، تراجعت نسبة الشواغر في المكاتب من الفئة (A) إلى 3.8%، مدفوعة بتوسع الشركات في المنطقة الغربية، كما انخفضت في المنطقة الحضرية للدمام إلى 11.0%، بدعم من النشاط المرتبط بمشروع استاد أرامكو.